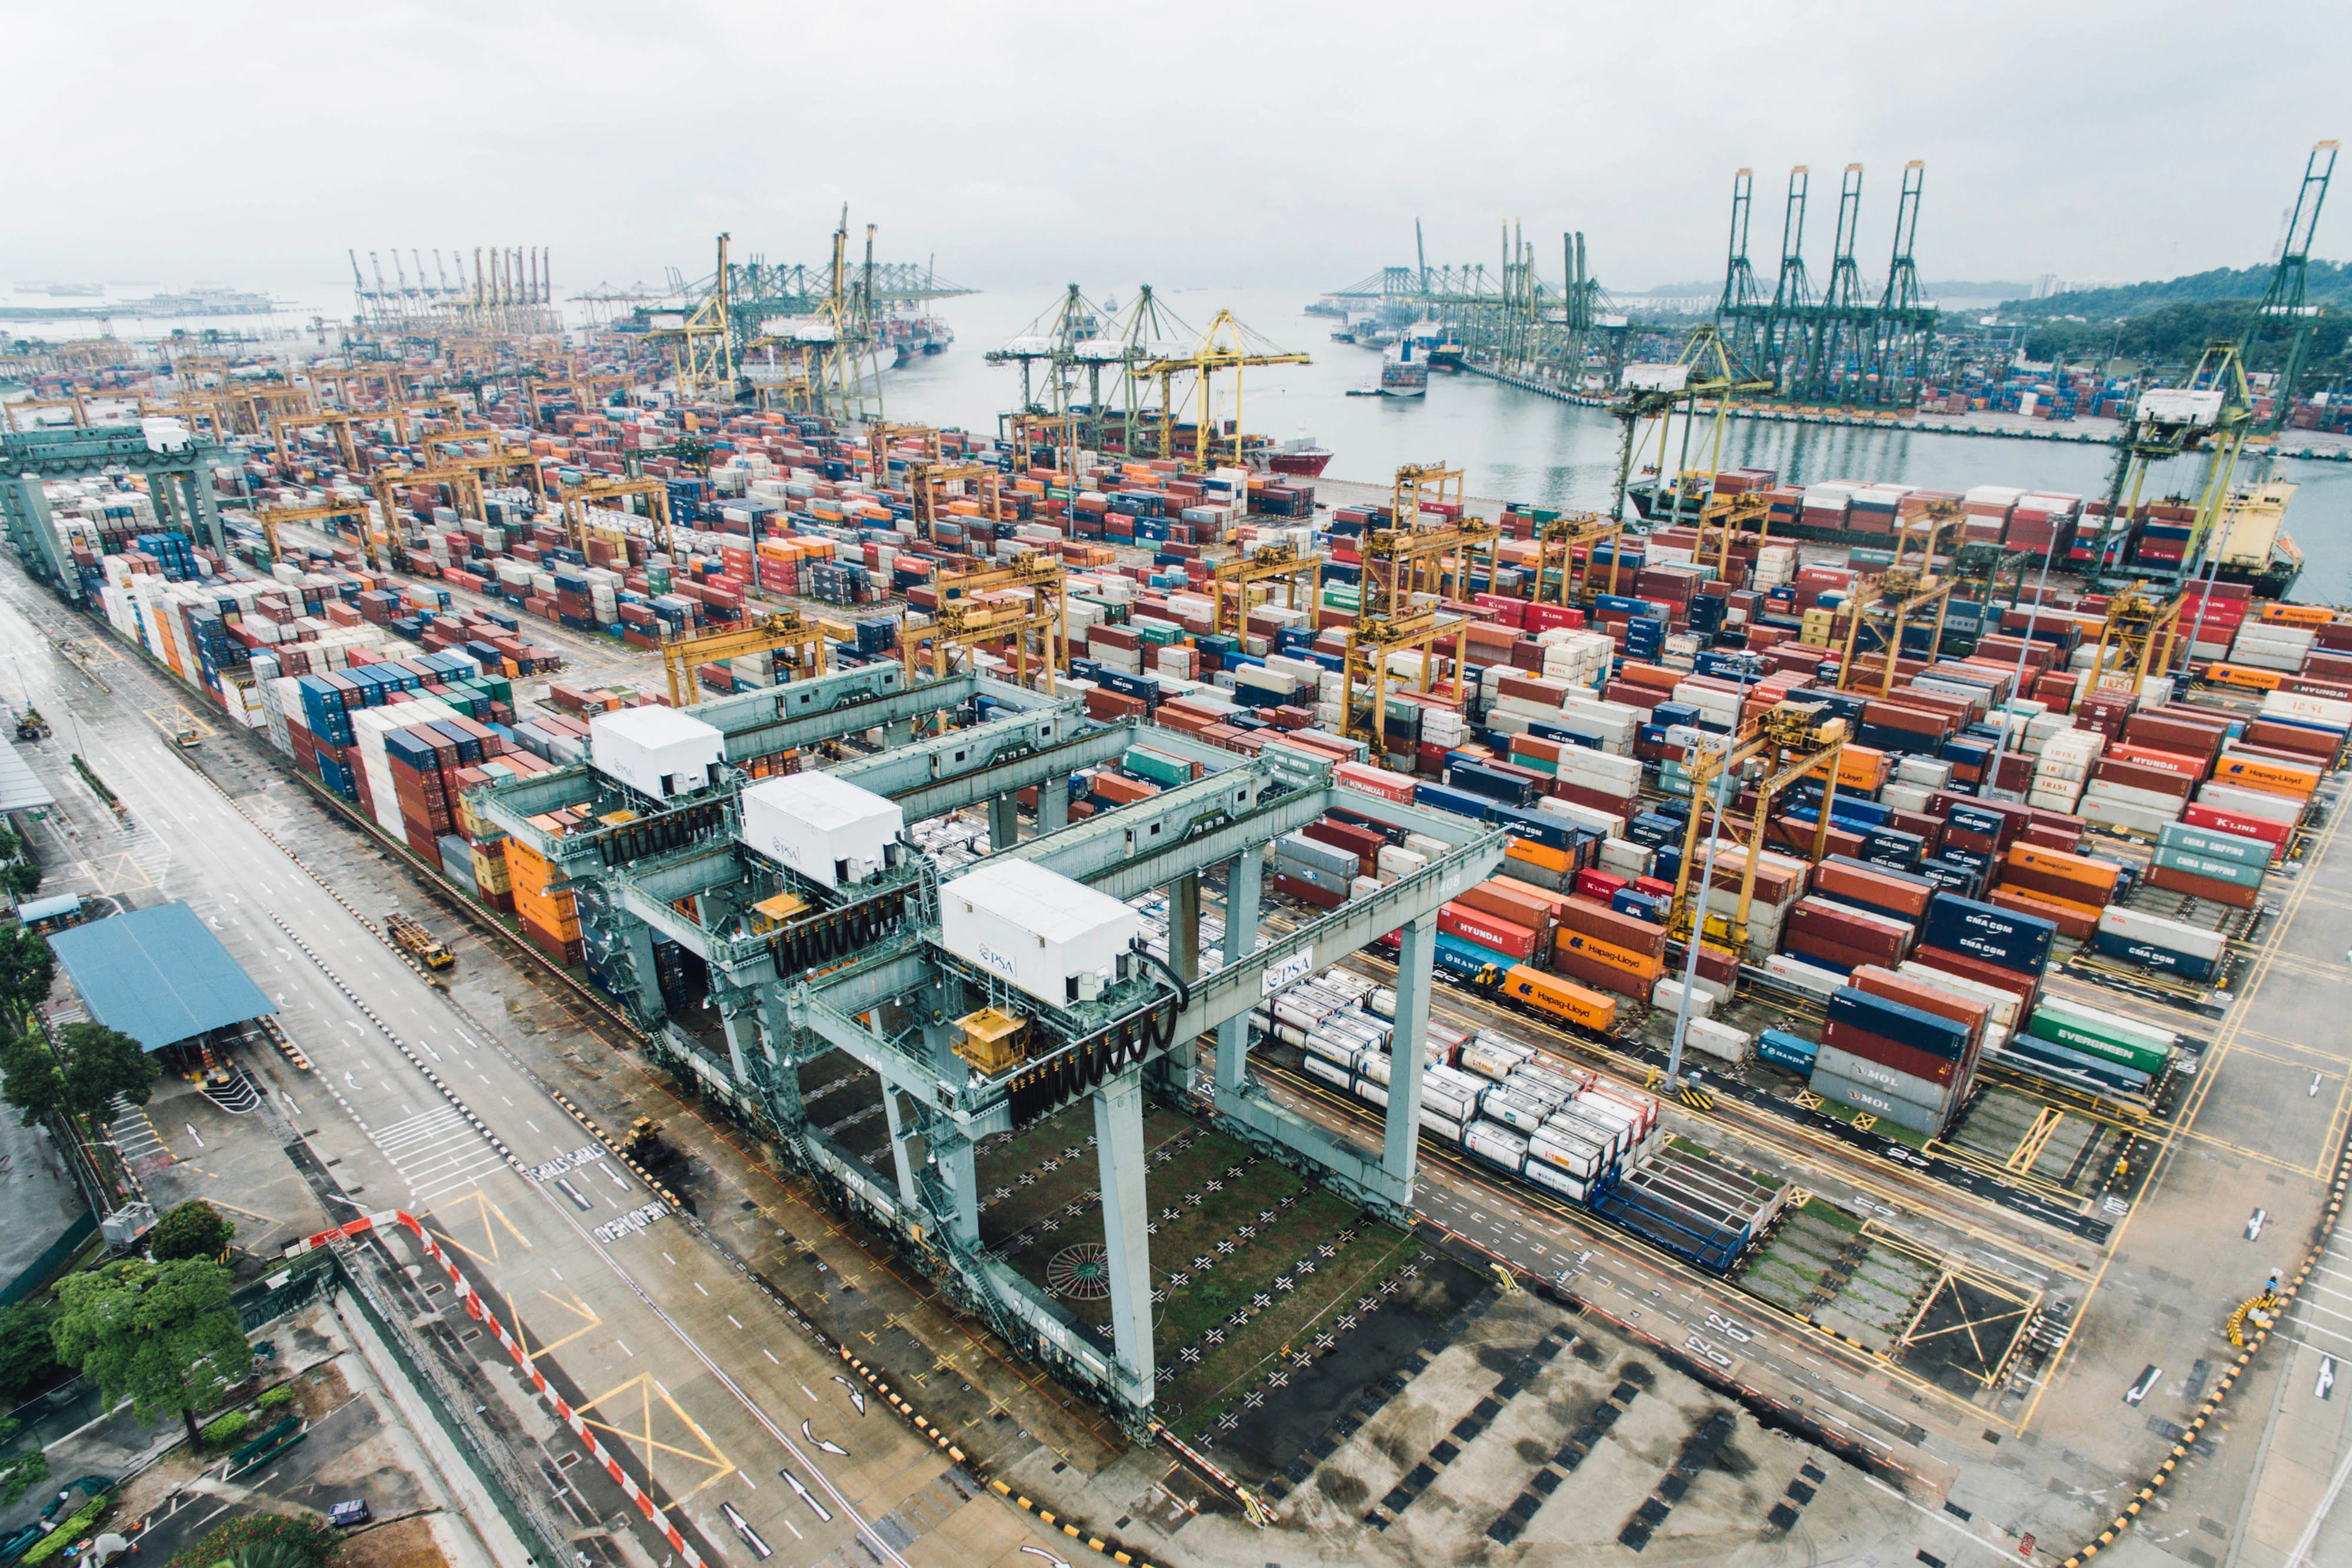
2026年全球关税冲击:47%的制造商调整供应链,进口成本飙升22%
新一轮关税使2026年美国平均进口成本上涨22%,迫使47%的制造商重新调整供应链。回流投资已达2100亿美元,但小企业和消费者承受着最剧烈的成本上涨。
2026年全球关税冲击:47%的制造商调整供应链,进口成本飙升22%
全球贸易体系正经历自2018年以来最具颠覆性的重新调整。受广泛的关税新制度推动,美国平均进口成本在2026年同比上涨22%,有效平均关税率升至18.4%,为1930年代以来最高水平。作为回应,根据对1200名全球采购高管的调查,47%的制造商在过去十二个月中已重新调整至少部分供应链。
回流浪潮真实存在但并不均衡。2026年宣布的新增本土制造产能投资已达2100亿美元,集中于半导体、制药、电池和关键矿产。然而,大部分产能要到2028年或更晚才能投产,留下数年的空档期,企业在此期间必须吸收更高的成本。
结果是双速经济:拥有资本和法律团队的大公司正在适应,而较小的进口商、零售商和消费者承受着调整的主要压力。
关键数据:2026年关税冲击一览
- 平均进口成本涨幅:2026年同比上涨22%。
- 美国有效平均关税率:18.4%,为1930年代以来最高。
- 调整供应链的制造商:47%的受访企业。
- 宣布的回流投资:2026年达2100亿美元。
- 新增本土产能平均周期:26至34个月。
- 向消费者价格传导:零售商迄今已转嫁约60%的关税成本。
- 小进口商利润压力:54%报告利润率压缩超过5个百分点。
哪些国家和产品受影响最大?
关税制度范围广泛但并非统一。某些贸易伙伴和产品类别面临显著更高的关税,这决定了企业将生产迁往何处。
| 来源地 / 产品类别 | 大致关税税率 | 典型企业应对 |
|---|---|---|
| 中国 — 电子产品和机械 | 30%至55% | 将组装迁至越南、墨西哥、印度 |
| 东南亚 — 纺织品和家具 | 19%至24% | 双重采购,近岸外包至墨西哥 |
| 欧盟 — 汽车和奢侈品 | 15%至25% | 本地组装,提价 |
| 墨西哥和加拿大 — 零部件 | 按贸易协定规则0%至25% | 提高区域含量合规 |
| 关键矿产和电池 | 25%至40% | 本土加工投资 |
| 制药和医疗器械 | 10%至25% | 国内最终阶段制造 |
模式是一致的:关税越高,迁移的激励越强。但迁移缓慢、资本密集,且往往受限于目的地国家熟练劳动力和供应商生态系统的可用性。
为何企业如此迅速地调整供应链?
当前重组的速度反映了高管评估风险方式的转变。2018年之前,关税政策被视为采购决策中的次要因素,从属于成本、质量和可靠性。2026年,贸易政策与地缘政治风险并列成为董事会层面的首要关切。
三个具体驱动因素尤为突出。第一,关税水平高到足以抹去许多离岸生产基地的成本优势。第二,原产地规则变得更严格,意味着仅在低关税国家组装产品已不够。第三,买家要求供应商提供供应链透明度,以规避声誉和合规风险。
结果是采购专家所称的从纯粹成本优化转向韧性采购:接受更高的单位成本以换取更低的供应链中断风险。
这对小企业和自由职业者有何影响?
小企业吸收或转嫁关税成本的能力远低于大公司。跨国公司可以转移生产、重新谈判供应商合同并对冲汇率风险。20人的进口商做不到。
调查数据显示,54%的小进口商报告利润率压缩超过5个百分点,许多企业选择缩减产品线而非进一步提价。零售商已将约60%的关税成本转嫁给消费者,其余通过更薄的利润率吸收。
对于自由职业者和服务企业,影响是间接的:通过更高的设备价格、更昂贵的进口软件和硬件,以及更谨慎对待可自由支配支出的客户。
- 直接成本:进口商品、工具和零部件成本更高。
- 间接成本:国内供应商提价以匹配进口替代品。
- 需求效应:可支配收入减少的消费者削减非必需购买。
消费者实际支付了多少?
关税成本向消费者价格的传导是显著的但不完全。零售商在2025年最初吸收了大部分涨幅,希望关税是暂时的。随着政策延续至2026年,更多成本出现在价格标签上。
消费者价格数据显示,进口含量高的商品类别——电子产品、服装、家具和家电——在过去一年价格上涨6%至12%,远高于整体通胀率。进口含量较低的服务业影响较小。
经济学家估计,关税制度在2026年为整体消费者通胀贡献约0.9个百分点,贡献显著但并非主导因素。
回流真的能带回制造业就业吗?
回流公告与回流就业不是一回事。许多新设施高度自动化,意味着10亿美元的工厂可能只创造几百个永久岗位而非数千个。
行业估计表明,每10亿美元回流投资在发达经济体创造400至900个直接制造业岗位,具体取决于行业。这意味着2026年宣布的2100亿美元可能产生约84,000至189,000个岗位——意义重大,但远小于与进口商品相关的总就业人数。
还存在时间错配。新产能需要26至34个月才能投产,而关税成本今天就要支付。这创造了一个成本先上升、国内供应后改善的时期。
回流战略有哪些风险?
回流推进面临若干制约。许多发达经济体的制造业熟练劳动力短缺严重,培训渠道需要数年才能扩大。半导体和电池等复杂产品的供应商生态系统无法快速复制。
还存在关税在未来贸易谈判中被逆转或降低的风险,使企业留下成本更高的国内业务,突然变得无法与进口竞争。这种政策不确定性本身就会抑制长期投资。
最后,贸易伙伴的报复性关税减少了国内生产商的出口机会,部分抵消了回流对整体经济的好处。
结论:代价高昂且结果不确定的转型
2026年关税冲击正迫使全球供应链进行数十年来最重大的重组。回流投资规模可观,战略多元化正在加速,但转型昂贵且缓慢。
对企业而言,实际优先事项明确:多元化供应商、模拟高成本情景,不要假设贸易政策会回到以前的形式。对消费者而言,调整意味着未来至少两到三年进口商品价格更高。
常见问题解答 (FAQ)
2026年关税使进口成本上涨了多少?
2026年美国平均进口成本同比上涨22%,有效平均关税率达到18.4%,为1930年代以来最高。某些类别,如中国电子产品和机械,面临30%至55%的税率,而其他伙伴面临较低但仍显著的关税。
企业真的在将供应链迁出中国吗?
是的,但是渐进的。约47%的受访制造商在过去一年重新调整了至少部分供应链,越南、墨西哥、印度和东欧是最常见的目的地。完全迁移很少见,因为复杂产品的供应商生态系统需要数年才能重建。
关税如何影响小企业和自由职业者?
小企业面临进口商品和零部件的直接成本上涨,54%的小进口商报告利润率压缩超过5个百分点。自由职业者和服务企业通过更高的设备价格、更昂贵的进口软件和硬件,以及减少可自由支配支出的客户间接感受到影响。
回流会在2026年和2027年创造制造业就业吗?
回流会创造就业,但少于头条投资数字所暗示的。行业估计表明,10亿美元回流投资创造400至900个直接制造业岗位,这意味着2026年宣布的2100亿美元可能产生约84,000至189,000个岗位。新产能通常需要26至34个月才能投入运营。
关税会在不久的将来被逆转或降低吗?
关税政策仍然高度不确定。一些分析师预计谈判将降低特定产品类别的关税,而另一些则预计该制度将持续整个十年。这种不确定性本身就会抑制长期投资,因为企业无法知道高成本国内业务是否仍具竞争力。

Joaquín Mondéjar
Founder & CEO at Trybiut
Expert in financial management and tax optimization for freelancers and SMEs. Helping autónomos save time and money through AI-powered tools.